
Des premiers comptes déficitaires au changement de nom de 2026, en passant par deux recapitalisations, deux changements de présidence et une évolution de l’actionnariat, les documents sociaux de Village Gastronomique Exploitation, devenue LE VILLAGE DE LA CITE, permettent de reconstituer quatre années particulièrement mouvementées. Pris séparément, chacun de ces événements peut relever de la vie normale d’une entreprise. Mis bout à bout, ils dessinent cependant l’histoire d’un modèle économique qui, à la fin des derniers comptes disponibles, n’avait toujours pas atteint la rentabilité.
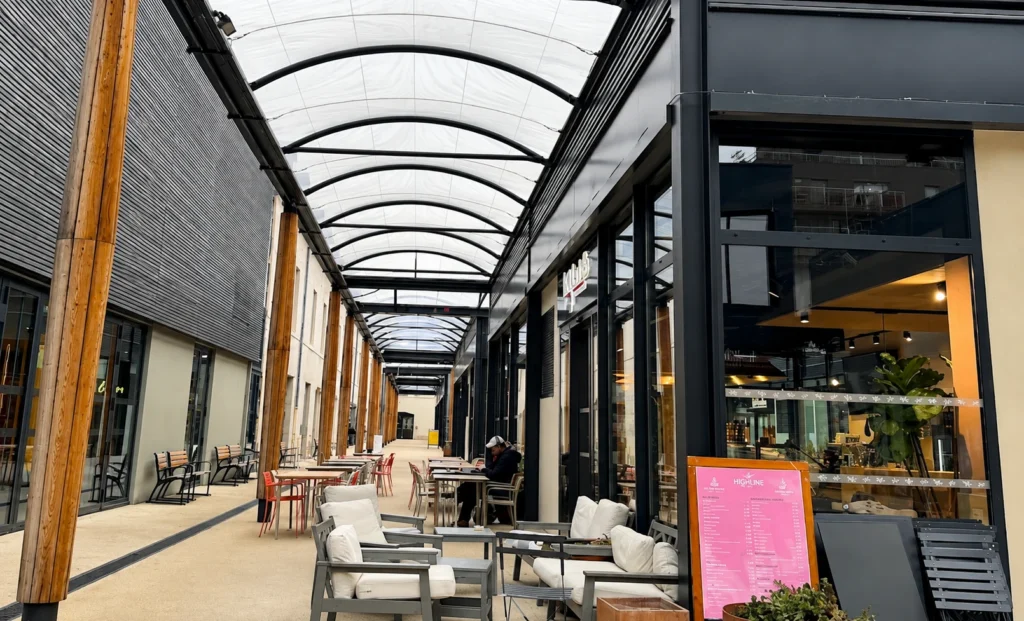
Au 12 Parvis de l’Unesco, à Dijon, la société Village Gastronomique Exploitation occupe une place centrale dans l’activité commerciale de la Cité internationale de la gastronomie et du vin, où elle développe le concept du Village Gastronomique. Immatriculée sous le numéro SIRET 909 726 127 00014, elle exerce une activité de commerce alimentaire liée à l’exploitation et au développement de ce projet. Les documents comptables permettent aujourd’hui de retracer son évolution financière, le soutien apporté par son actionnaire face aux pertes accumulées, mais aussi les changements de gouvernance et d’orientation stratégique intervenus à partir de 2025.
La chronologie est importante, car le dossier ne se résume pas à une mauvaise année. Le premier exercice publié est fortement déficitaire. Une première recapitalisation intervient en 2024. L’exercice suivant reste dans le rouge et fait de nouveau basculer les capitaux propres en territoire négatif. Une seconde recapitalisation est alors décidée en 2025. Quelques mois plus tard, la présidence change. En 2026, la société abandonne son nom historique, puis connaît une nouvelle évolution de son actionnariat et de sa présidence. Les derniers comptes disponibles s’arrêtant au 31 décembre 2024, ils ne permettent cependant pas de savoir si cette transformation profonde a depuis permis d’atteindre l’équilibre.
Un premier exercice de vingt-quatre mois et une perte de 1,45 million d’euros
La première photographie financière est celle d’un lancement coûteux. Le premier exercice de Village Gastronomique Exploitation ne couvre pas douze mois mais vingt-quatre mois, du 1er janvier 2022 au 31 décembre 2023. L’annexe comptable précise qu’il s’agit du premier exercice social de la société et explique cette durée exceptionnelle par la volonté d’aligner ensuite les clôtures sur l’année civile. Elle présente cette période comme une phase de lancement opérationnel caractérisée par la mise en place des structures d’exploitation, des investissements significatifs et le développement progressif de l’activité commerciale.
L’activité génère pourtant des recettes importantes. Sur ces vingt-quatre mois, le chiffre d’affaires net atteint 4 808 260 euros. Les ventes de marchandises représentent près de 2,98 millions d’euros et les prestations de services environ 1,83 million. Mais, face à ces recettes, les charges d’exploitation atteignent 6 182 412 euros. Les achats de marchandises représentent à eux seuls plus de 3,11 millions d’euros, auxquels s’ajoutent plus de 2,1 millions d’euros d’autres achats et charges externes, 620 463 euros de salaires et 188 106 euros de charges sociales.
Le déséquilibre apparaît donc avant même de prendre en compte les frais financiers. Le résultat d’exploitation ressort à -1 354 038 euros. À cette perte opérationnelle s’ajoutent notamment 96 848 euros de charges financières. Le résultat courant avant impôt s’enfonce à -1 450 886 euros, avant que le résultat net définitif ne soit arrêté à -1 454 578 euros.
Le premier enseignement des comptes est donc sans ambiguïté : sur sa première période comptable, l’exploitation ne couvre pas ses charges. Ce constat doit cependant être replacé dans le contexte donné par la société elle-même. L’annexe attribue ces pertes aux charges de lancement, aux investissements initiaux et à la montée en puissance progressive de l’activité. Elle ne présente donc pas le déficit comme la conséquence d’un arrêt d’activité, mais comme celle d’un modèle encore dans sa phase de déploiement.
Avec 100 000 euros de capital, les pertes font rapidement basculer les fonds propres dans le rouge
L’ampleur de la perte prend une autre dimension lorsqu’on la compare au capital dont disposait alors la société. Au 31 décembre 2023, le capital social n’est que de 100 000 euros. Avec une perte nette de plus de 1,45 million d’euros, les capitaux propres ressortent à -1 354 578 euros. La société se retrouve donc, dès la fin de son premier exercice, avec des fonds propres très largement négatifs.
Le bilan fait parallèlement apparaître 5 220 106 euros de dettes. La composante la plus importante est constituée des emprunts bancaires, à hauteur de 3 568 697 euros. Les comptes courants d’associés représentent 1 160 450 euros supplémentaires. S’y ajoutent 383 809 euros dus aux fournisseurs, des dettes fiscales et sociales et diverses autres dettes. La structure financière repose donc déjà à la fois sur l’endettement externe et sur le soutien financier de l’actionnaire.
Cette dépendance au soutien de l’associé est explicitement reconnue dans l’annexe. Malgré les pertes du premier exercice, la continuité d’exploitation est considérée comme assurée en raison du soutien des associés, des financements en place et d’un projet de recapitalisation. Cette formulation est essentielle : les comptes n’annoncent pas une cessation d’activité, mais ils établissent clairement que la poursuite du projet repose aussi sur des moyens financiers extérieurs à la rentabilité générée par l’exploitation elle-même.
Juin 2024 : 1,5 million d’euros de capital supplémentaire pour réparer les fonds propres
Le projet de recapitalisation évoqué dans les comptes devient réalité. Le 30 juin 2024, l’assemblée générale constate la diminution des capitaux propres et décide une augmentation de capital de 1,5 million d’euros. Le capital social passe ainsi de 100 000 euros à 1,6 million d’euros.
Mais la nature de cette opération est importante pour comprendre ce qui se passe réellement. L’augmentation n’est pas décrite comme l’arrivée de 1,5 million d’euros de chiffre d’affaires supplémentaire, ni comme la création d’un bénéfice. Elle est réalisée par incorporation directe d’une partie du compte courant de l’associé. Autrement dit, une somme que la société devait déjà à son actionnaire est transformée en capital.
Comptablement, l’effet est majeur : une dette envers l’associé disparaît à due concurrence et les capitaux propres sont renforcés. Économiquement, l’opération traduit aussi le soutien de l’actionnaire au projet. Mais elle ne change pas à elle seule la performance de l’activité quotidienne. Pour savoir si le modèle devient viable, il faut donc regarder l’exercice suivant.
2024 : les pertes reculent fortement, mais l’exploitation reste déficitaire
Les comptes arrêtés au 31 décembre 2024 montrent une amélioration très nette du résultat. Mais ils ne montrent toujours pas de bénéfice. Sur cet exercice de douze mois, le chiffre d’affaires mentionné dans l’annexe atteint 1 686 971 euros. Le résultat d’exploitation demeure négatif de 386 697 euros, et le résultat net s’établit à -475 892 euros.
La comparaison avec 2022-2023 doit être maniée avec prudence, puisque le premier exercice couvre vingt-quatre mois et le second seulement douze. Il serait donc trompeur de comparer directement les deux chiffres d’affaires comme s’ils concernaient la même durée. En revanche, une information est parfaitement comparable : après la phase initiale, la société enregistre encore une perte sur l’ensemble de l’année 2024.
Le résultat d’exploitation est particulièrement révélateur car il mesure directement la performance du fonctionnement courant. Avant même certains éléments financiers ou exceptionnels, les charges de l’activité dépassent encore les produits de près de 387 000 euros. La société n’est donc pas simplement pénalisée par un événement comptable isolé : son exploitation courante reste déficitaire.
Rapportée au chiffre d’affaires indiqué dans l’annexe, la perte nette de 475 892 euros représente environ 28 % du chiffre d’affaires annuel. Cette proportion n’est pas un ratio fourni par l’entreprise mais un calcul à partir des données publiées. Elle permet néanmoins de mesurer l’écart qui séparait encore l’activité de son équilibre à la clôture de 2024.
Les comptes reconnaissent eux-mêmes que le modèle économique est encore en ajustement
L’annexe 2024 ne cherche d’ailleurs pas à masquer cette situation. Elle décrit l’exercice comme une phase de « poursuite du développement opérationnel » et mentionne la « consolidation des activités d’exploitation », la « structuration du modèle économique avec plusieurs ajustements opérés », le maintien d’un niveau élevé de charges liées à l’exploitation et au développement, ainsi qu’un résultat déficitaire dans un contexte de montée en puissance progressive de l’activité.
Ces mots ont leur importance. Deux ans après le lancement du premier exercice, la société considère toujours que son modèle doit être structuré et ajusté. Le déficit n’est donc plus uniquement présenté comme le coût initial de l’ouverture : en 2024, il accompagne encore le travail de transformation du modèle économique.
L’amélioration du résultat reste néanmoins réelle. Le niveau de pertes est inférieur à celui enregistré durant les deux premières années. Les documents ne permettent donc pas d’affirmer que la trajectoire se détériore continuellement. Ils montrent plutôt une entreprise qui réduit son déficit, mais qui n’a toujours pas franchi le seuil de rentabilité.
Fin 2024, les capitaux propres redeviennent négatifs malgré la recapitalisation
C’est ici que la lecture du bilan devient particulièrement instructive. L’augmentation de capital de juin 2024 avait porté celui-ci à 1,6 million d’euros. Mais au 31 décembre, le report à nouveau reste négatif de 1 454 578 euros et la nouvelle perte de 475 892 euros vient encore dégrader les fonds propres.
Le résultat est sans appel : les capitaux propres ressortent à -330 470 euros. L’annexe précise explicitement qu’ils deviennent inférieurs à la moitié du capital social. Elle annonce alors une nouvelle reconstitution des capitaux propres par augmentation de capital et rattache cette opération à la volonté des associés de continuer à soutenir le développement de la société.
Cette séquence est centrale pour comprendre le dossier. Une première recapitalisation de 1,5 million d’euros a été réalisée en juin 2024. Six mois plus tard, les comptes montrent pourtant à nouveau des capitaux propres négatifs. Cela ne signifie pas que les 1,5 million ont « disparu » : l’opération avait notamment servi à compenser la situation antérieure. Mais cela démontre que les pertes accumulées restaient suffisamment importantes pour nécessiter une nouvelle intervention financière.
Plus de 5 millions d’euros de dettes et 3 001 euros de disponibilités à la clôture
Le passif de 2024 présente par ailleurs 5 083 595 euros de dettes. Parmi elles figurent 3 541 723 euros d’emprunts et dettes assimilées, 659 373 euros de dettes fournisseurs, 269 263 euros de dettes fiscales et sociales, 545 223 euros de comptes courants d’associés et un peu plus de 68 000 euros d’autres dettes.
À l’actif, la société ne présente que 3 001 euros de disponibilités au 31 décembre 2024. Pris isolément, ce chiffre est spectaculaire, mais il doit être utilisé avec rigueur. Il s’agit d’une photographie au jour de la clôture, pas de la trésorerie moyenne de l’année. Et il ne suffit absolument pas, à lui seul, pour conclure à une cessation de paiement.
Le bilan fait en parallèle apparaître 913 657 euros de créances clients et 1 686 182 euros d’autres créances, notamment intra-groupe. L’actif de la société ne se réduit donc pas à ses liquidités bancaires. En revanche, la faiblesse des disponibilités souligne qu’une grande partie des ressources figurant au bilan prend la forme de créances à encaisser ou d’actifs non immédiatement liquides.
La société assume elle-même l’importance du soutien extérieur. L’annexe indique que les 545 223 euros de comptes courants d’associés « traduisent le soutien financier des associés à l’exploitation ». Elle précise également que, malgré les pertes et les capitaux propres négatifs, la continuité d’exploitation demeure assurée grâce au soutien des associés, à la poursuite du développement, au projet de recapitalisation et aux financements en place. La direction estime alors pouvoir faire face aux engagements à court terme.
Juin 2025 : une deuxième recapitalisation porte le capital à 3 millions d’euros
La nouvelle opération annoncée dans les comptes intervient le 30 juin 2025. L’assemblée générale approuve les comptes de l’exercice 2024 et affecte la perte de 475 892 euros au report à nouveau. Elle constate également la diminution des capitaux propres et décide d’augmenter une nouvelle fois le capital.
Cette fois, l’augmentation est de 1,4 million d’euros. Le capital passe de 1,6 million à 3 millions d’euros. Là encore, aucune émission d’actions nouvelles n’est réalisée : l’opération passe par l’incorporation d’une partie du compte courant de l’associé unique et par l’augmentation de la valeur nominale des 10 000 actions existantes.
La répétition de ce mécanisme est significative. En juin 2024, 1,5 million d’euros avaient déjà été incorporés au capital. En juin 2025, 1,4 million supplémentaire suit le même chemin. Depuis les 100 000 euros de capital initial, 2,9 millions d’euros ont ainsi été ajoutés au capital, lequel atteint désormais 3 millions d’euros.
Il faut là encore distinguer recapitalisation et rentabilité. Ces opérations renforcent le bilan, réduisent les sommes dues à l’actionnaire et permettent de reconstituer les capitaux propres. Elles témoignent d’un engagement financier important derrière le projet. Mais elles ne disent pas si les restaurants, commerces et activités du Village ont, à partir de 2025, commencé à générer suffisamment de marge pour financer seuls leur fonctionnement.
Près de 1,93 million d’euros de pertes nettes dans les comptes disponibles
En additionnant uniquement les résultats nets figurant dans les deux exercices transmis, la société cumule 1 930 470 euros de pertes nettes jusqu’au 31 décembre 2024 : 1 454 578 euros sur le premier exercice de vingt-quatre mois puis 475 892 euros au titre de 2024.
Ce total doit lui aussi être correctement interprété. Il ne s’agit pas de 1,93 million d’euros perdus chaque année, ni d’une mesure de la situation actuelle en 2026. Il représente simplement la somme des résultats déficitaires figurant dans les derniers comptes disponibles.
Mais rapproché des 2,9 millions d’euros de recapitalisations décidées en 2024 et 2025, il montre l’ampleur des ajustements financiers nécessaires durant les premières années du projet. L’actionnaire a choisi de soutenir la société et de renforcer ses capitaux plutôt que de laisser les pertes dégrader durablement sa structure financière.
Septembre 2025 : après les recapitalisations, le changement devient aussi managérial
Quelques mois seulement après la deuxième augmentation de capital, la transformation du dossier quitte le seul terrain financier. Une assemblée générale extraordinaire est organisée le 22 septembre 2025. Le document indique alors que Groupe K – Real Estate Investment est encore l’associé unique, propriétaire des 10 000 actions constituant le capital de la société. William Krief préside l’assemblée.
Le procès-verbal donne une explication précise au changement qui va suivre. Il évoque « les ambitions de la Société dans son développement » et les choix opérés « depuis le mois de juin 2025 » autour de l’évolution de son modèle, avec notamment un « déploiement en réseau ». Selon le texte, cette évolution implique un changement de gouvernance.
William Krief quitte donc la présidence avec effet au 23 septembre 2025. Il est remplacé par la société VG MDS, SASU au capital de 1 000 euros, domiciliée à Paris et représentée par Groupe K Real Estate Investment. La nomination est décidée pour une durée illimitée et l’article 33 des statuts est modifié pour inscrire cette nouvelle présidence.
Ce changement intervient après deux années marquées par les pertes et deux recapitalisations successives. Les documents ne disent pas que William Krief quitte ses fonctions « à cause » des résultats financiers et il serait excessif de présenter cette relation comme un fait établi. Le procès-verbal donne une autre justification : l’évolution du modèle de la société et son projet de développement en réseau. Mais la proximité chronologique entre transformation financière et transformation de la gouvernance constitue un élément objectif du dossier.
Juin 2026 : Village Gastronomique Exploitation disparaît comme dénomination sociale
Moins d’un an après ce premier changement de présidence, une nouvelle étape est franchie. L’assemblée générale extraordinaire du 1er juin 2026 décide de changer la dénomination sociale, le nom commercial et l’enseigne de la société à compter du 15 juin 2026.
Le nom Village Gastronomique Exploitation est abandonné au profit de LE VILLAGE DE LA CITE. Le changement concerne donc à la fois la dénomination juridique, le nom commercial et l’enseigne utilisée par l’entreprise. L’article 3 des statuts est modifié en conséquence.
Le procès-verbal ne présente pas cette décision comme une simple retouche graphique. Il évoque le « repositionnement » de la société depuis juin 2025 et son repositionnement sur un marché « plus ouvert au grand public ». Le changement de nom s’inscrit donc dans une transformation plus large du positionnement commercial, cohérente avec les « ajustements » du modèle économique déjà mentionnés dans les comptes 2024.
Le rapprochement est intéressant mais doit rester mesuré. Les comptes de 2024 parlent d’un modèle économique en cours de structuration. Le procès-verbal de 2026 parle d’un repositionnement plus ouvert au grand public. On peut donc constater une continuité dans la volonté de faire évoluer le concept. En revanche, aucun compte 2025 ou 2026 fourni dans le dossier ne permet encore de mesurer financièrement le résultat de cette nouvelle orientation.
Juillet 2026 : l’associé unique n’est plus seul
Un mois plus tard, un nouveau procès-verbal révèle un changement qui concerne cette fois directement la propriété de la société. Lors de l’assemblée générale extraordinaire du 20 juillet 2026, Groupe K – Real Estate Investment ne détient plus les 10 000 actions.
La répartition mentionnée dans le document est désormais la suivante : 8 500 actions pour Groupe K – Real Estate Investment et 1 500 actions pour VG MDS. Les 10 000 actions sont toujours toutes présentes ou représentées à l’assemblée, mais la société n’a donc plus, selon ce procès-verbal, le même actionnariat qu’en septembre 2025.
Cette évolution est particulièrement intéressante parce que les pièces transmises ne contiennent pas le document intermédiaire qui expliquerait précisément le passage de 10 000 actions détenues par Groupe K à une répartition 8 500/1 500. Les actes disponibles permettent donc de constater le changement, mais pas d’en établir la date exacte, le prix, la forme juridique ou les conditions.
Il faut ici résister à la tentation de compléter les blancs. Les documents montrent qu’en septembre 2025 Groupe K est associé unique. Ils montrent qu’en juillet 2026 VG MDS possède 1 500 actions. Ils ne montrent pas, dans le corpus transmis, par quel acte précis ces actions lui ont été attribuées ou cédées. C’est donc un point qui demeure ouvert.
Un deuxième changement de président en moins d’un an
La même assemblée du 20 juillet 2026 décide également un nouveau changement de président. VG MDS, nommée en septembre 2025 pour une durée présentée comme illimitée, quitte à son tour la présidence.
Les associés décident de désigner ACT AND FI GROUPE ACTEFI, SAS au capital de 40 000 euros, domiciliée 15 rue Arsène Houssaye à Paris et représentée par Groupe K Real Estate Investment. L’article 33 des statuts est à nouveau modifié pour intégrer le nouveau président.
En moins de dix mois, la présidence aura donc successivement été exercée par William Krief, puis VG MDS, puis ACT AND FI GROUPE ACTEFI. Là encore, les documents ne permettent pas d’affirmer qu’une difficulté précise aurait provoqué ces changements. Le premier changement était explicitement relié à une évolution du modèle et à un déploiement en réseau ; le second procès-verbal parle plus généralement des évolutions de la société et de la gouvernance.
La rapidité de ces changements demeure toutefois remarquable lorsqu’elle est mise en regard de la séquence financière. La société est recapitalisée en juin 2025, change de président en septembre, change de nom en juin 2026, voit son actionnariat évoluer et change de nouveau de président en juillet.
Une anomalie de date dans le procès-verbal de juillet 2026
Le procès-verbal du 20 juillet comporte par ailleurs une incohérence documentaire qui mérite d’être signalée précisément, sans en tirer de conclusion excessive.
Le texte indique que la mission de VG MDS à la présidence doit prendre fin le 22 juillet 2025. Or les documents de septembre 2025 établissent que VG MDS ne devient présidente qu’à compter du 23 septembre 2025. La date de juillet 2025 ne peut donc pas correspondre normalement à la fin d’un mandat qui n’avait pas encore commencé.
L’hypothèse la plus évidente serait celle d’une erreur matérielle et d’une référence au 22 juillet 2026. Mais cette correction n’apparaît pas dans le document lui-même. En restant strictement fidèle aux pièces, il faut donc parler d’une incohérence de date et non présenter la date corrigée comme un fait établi.
Cette anomalie ne permet pas, à elle seule, de remettre en cause l’ensemble de la décision. Elle montre en revanche l’intérêt de lire les actes dans leur continuité : c’est uniquement en rapprochant le procès-verbal de juillet 2026 de celui de septembre 2025 que l’incompatibilité apparaît clairement.
Des comptes déficitaires à une transformation complète de la société
Pris séparément, aucun des événements décrits n’est exceptionnel dans la vie d’une entreprise. Une jeune société peut subir des pertes importantes pendant son lancement. Un actionnaire peut convertir des comptes courants en capital. Une direction peut changer. Une marque peut être repositionnée. Un nouvel associé peut entrer au capital.
Ce qui donne à ce dossier sa singularité est leur accumulation sur une période resserrée.
Le premier exercice se termine sur 1,45 million d’euros de perte nette et des capitaux propres négatifs. Une recapitalisation de 1,5 million intervient en juin 2024. L’année 2024 se termine encore sur 475 892 euros de perte, avec des capitaux propres redevenus négatifs et plus de 5 millions d’euros de dettes. Une deuxième recapitalisation de 1,4 million est décidée en juin 2025.
Puis le mouvement s’accélère encore : changement de président en septembre 2025, repositionnement du modèle, changement de dénomination en juin 2026, évolution de l’actionnariat et nouveau président en juillet.
Les comptes et les actes racontent ainsi deux histoires qui finissent par se rejoindre. D’un côté, une entreprise dont l’activité n’avait pas encore trouvé l’équilibre économique à fin 2024 et dont les associés ont dû renforcer plusieurs fois les fonds propres. De l’autre, une société qui, à partir de 2025, entreprend de modifier sa gouvernance, son positionnement, son identité et finalement la composition de son capital.
Ce que les documents permettent d’affirmer — et ce qu’ils ne permettent pas encore de savoir
La première certitude concerne la rentabilité. Les deux exercices comptables disponibles sont déficitaires. La société a perdu 1 454 578 euros sur son premier exercice de vingt-quatre mois et 475 892 euros supplémentaires en 2024. À fin 2024, les pertes nettes cumulées figurant dans les comptes atteignent donc 1 930 470 euros.
La deuxième certitude concerne le soutien financier des associés. Le capital, initialement de 100 000 euros, a été porté à 1,6 million en 2024 puis à 3 millions en 2025, par incorporation de créances en compte courant. Ce sont donc 2,9 millions d’euros de renforcement du capital décidés en deux ans.
La troisième certitude concerne l’évolution de la structure elle-même. Le président change en septembre 2025, la société adopte un nouveau nom en juin 2026, l’actionnariat n’est plus identique en juillet et la présidence change encore.
Mais plusieurs questions restent sans réponse dans les seuls documents actuellement disponibles.
Il manque d’abord les comptes de 2025. Sans eux, impossible de savoir si la réduction des pertes observée en 2024 s’est poursuivie, si l’activité est revenue à l’équilibre ou si un nouveau déficit a été enregistré. Il manque également, dans le corpus étudié, l’acte permettant d’expliquer précisément comment VG MDS est devenue propriétaire de 1 500 actions entre septembre 2025 et juillet 2026.
Enfin, aucun document comptable transmis ne permet encore de mesurer l’effet financier du changement de nom et du repositionnement intervenus en 2026.
La véritable inconnue se trouve désormais dans les comptes 2025 et 2026
Au terme de cette chronologie, le constat doit rester précis. Les documents ne permettent pas d’écrire que LE VILLAGE DE LA CITE est aujourd’hui en faillite. Ils ne permettent pas non plus d’affirmer qu’il serait aujourd’hui incapable de faire face à ses dettes. Les comptes 2024 retiennent au contraire une hypothèse de continuité d’exploitation et indiquent que la direction estimait pouvoir honorer ses engagements à court terme grâce notamment au soutien des associés et aux financements disponibles.
En revanche, ils permettent d’établir que le Village Gastronomique n’avait pas atteint la rentabilité sur les exercices comptables disponibles, qu’il avait accumulé près de 1,93 million d’euros de pertes nettes à fin 2024, que ses capitaux propres étaient redevenus négatifs malgré une première recapitalisation, et que l’actionnaire a ensuite procédé à une deuxième augmentation de capital pour porter celui-ci à 3 millions d’euros.
Ils permettent également d’établir qu’après cette séquence financière, la société a engagé une transformation profonde : deux changements de présidence en moins d’un an, un repositionnement annoncé du modèle, un changement complet de dénomination et une nouvelle répartition des actions.
Reste désormais la question que les actes sociaux ne peuvent pas résoudre à eux seuls : cette transformation a-t-elle permis de réparer le modèle économique ?
Seuls les comptes postérieurs à 2024 permettront d’y répondre.
Car derrière les changements de nom, de dirigeants et d’actionnaires, c’est finalement ce chiffre qui sera décisif : le résultat de l’exploitation.
Après plusieurs années de pertes et 2,9 millions d’euros de recapitalisations, LE VILLAGE DE LA CITE est-il enfin devenu rentable ? À ce stade, les documents disponibles ne permettent pas encore de l’affirmer. Mais au regard des informations publiées dans la presse locale, les difficultés semblent loin d’être totalement résolues. Ne pas le rappeler reviendrait à donner une image incomplète de la situation.
Et désormais, Dijon Métropole envisage de racheter le Grand Hall
Un dernier élément, extérieur aux documents sociaux étudiés, vient désormais se greffer à cette chronologie. En juillet 2026, Dijon Métropole a annoncé son intention de se porter acquéreur du Grand Hall de la Cité internationale de la gastronomie et du vin. Selon les informations rendues publiques, la collectivité envisage cette acquisition au prix qui sera déterminé par les services de l’État, France Domaine, sous réserve qu’un accord soit trouvé avec le propriétaire actuel. Le projet a reçu le soutien unanime des maires des 23 communes de Dijon Métropole selon François Rebsamen.
L’objectif affiché par la Métropole est de transformer le Grand Hall en un vaste pôle d’accueil et de promotion touristique. L’espace serait mis à disposition de Dijon Bourgogne Tourisme & Congrès afin de renforcer l’accueil des visiteurs et de promouvoir non seulement Dijon mais les 23 communes de la métropole, leur patrimoine, leur gastronomie, leurs producteurs, leurs paysages et leur offre touristique.
Cette opération n’est pas encore présentée comme définitivement conclue. Il s’agit, à ce stade, d’un projet d’acquisition conditionné notamment à l’accord avec le propriétaire et aux conditions financières de la transaction. Des informations de presse ont évoqué une valorisation d’environ 1,3 million d’euros, mais le montant définitif devra être apprécié à partir de l’évaluation et du dossier qui seront soumis aux élus.
Le calendrier mérite néanmoins d’être relevé.
Le projet de rachat intervient après plusieurs années durant lesquelles la société exploitant le Village Gastronomique a enregistré des pertes, subi deux recapitalisations, changé de gouvernance, de nom et de structure actionnariale. Cette proximité temporelle ne permet évidemment pas de conclure que la Métropole rachèterait le Grand Hall pour compenser les difficultés de l’exploitant privé : les documents sociaux étudiés ne démontrent rien de tel.
Mais elle ajoute une nouvelle dimension au dossier.
Une partie immobilière importante de la Cité, aujourd’hui détenue par un opérateur privé, pourrait entrer dans le patrimoine de Dijon Métropole et recevoir une nouvelle vocation publique, touristique et événementielle. La question ne porte donc plus seulement sur l’avenir financier de LE VILLAGE DE LA CITE. Elle concerne désormais aussi la réorganisation plus générale du site et la place que la puissance publique entend y prendre.
La Métropole présente l’opération comme un investissement destiné à renforcer durablement l’attractivité de la Cité et à faire du Grand Hall la porte d’entrée touristique des 23 communes. Elle souligne également les 180 000 visiteurs accueillis dans les espaces culturels de la Cité en 2025 et affirme vouloir mieux articuler les activités touristiques, culturelles, événementielles et économiques présentes sur le site.
Pour comprendre pleinement les conséquences de cette opération, plusieurs éléments devront donc être suivis avec attention : le prix définitif du Grand Hall, avec l’espoir d’une transparence totale de la part de Dijon Métropole sur les conditions de l’acquisition, l’identité juridique exacte du vendeur, les modalités de financement de l’opération, le coût des éventuels travaux ainsi que le futur fonctionnement de l’équipement.
Après la transformation financière et juridique de la société privée, une autre transformation pourrait donc commencer : celle de l’organisation immobilière et publique de la Cité elle-même.
Et là encore, les prochains documents — comptes 2025, actes sociaux et dossier définitif d’acquisition du Grand Hall — permettront de déterminer si ces évolutions ne constituent qu’une nouvelle étape du projet ou si elles traduisent une réorganisation beaucoup plus profonde du modèle imaginé à l’ouverture de la Cité.
Une question reste toutefois en suspens : la vente du Grand Hall pourra-t-elle contribuer à redresser durablement la situation du Village ? À ce stade, rien ne permet de l’affirmer. Mais au regard de la situation financière documentée et des changements intervenus ces derniers mois, la question mérite clairement d’être posée.
Note de la rédaction — Transparence sur nos sources
Dans un souci de transparence envers nos lectrices et nos lecteurs, nous avons fait le choix de mettre à disposition les documents qui ont servi de base à cette enquête. Comptes annuels, procès-verbaux d’assemblées générales et actes sociaux : ces pièces permettent à chacun de consulter directement les éléments sur lesquels repose notre travail.
Nous précisons également avoir été accompagnés par un professionnel de la comptabilité afin de mieux comprendre certains éléments techniques des documents financiers et d’en assurer une lecture aussi rigoureuse que possible.
Cette démarche ne remplace pas l’analyse des pièces par les lecteurs eux-mêmes : elle vise au contraire à rendre nos sources accessibles et à permettre à chacun de se faire sa propre opinion à partir des documents originaux.

Commentaires 0
Connectez-vous pour pouvoir insérer des images dans vos commentaires.
Soyez le premier à commenter cet article.